Zdroj: RTVS
Autor: Jozef Krkošek
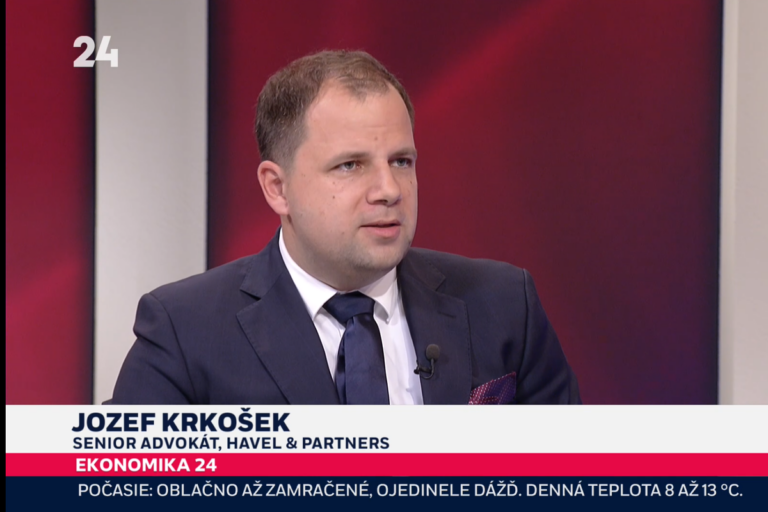
Požičať peniaze priateľovi, známemu či členovi rodiny je pomerne bežné. Komplikácie však nastávajú vo chvíli, keď dlžník peniaze nevráti, prestane komunikovať alebo tvrdí, že nemá z čoho zaplatiť. Ako sa budú takéto situácie riešiť podľa nového Občianskeho zákonníka a čo sa zmení pri vymáhaní pohľadávok? O téme hovoril Jozef Krkošek, senior advokát HAVEL & PARTNERS.
Jozef Krkošek: Takto sa to nedá povedať, myslím si, že dobre napísaný zákon by mal v rovnakej miere chrániť aj veriteľa, aj dlžníka. Ja skôr ambíciu nového Občianskeho zákonníka vidím v tom, že sa snaží stransparentniť tie vzťahy, dáva väčší dôraz na zmluvnú slobodu účastníkov týchto vzťahov, a možno taká najdôležitejšia zmena z môjho pohľadu je zjednotenie právneho dualizmu, to znamená, doteraz sme mali separátne Občiansky zákonník, separátne Obchodný zákonník, s prijatím nového Občianskeho zákonníka sa tento dualizmus ruší a všetky právne vzťahy už bude upravovať len Občiansky zákonník, to znamená, strany už nebudú musieť špekulovať, či sa ich vzťah bude riadiť Občianskym zákonníkom a Obchodným zákonníkom, či bude štvorročná alebo trojročná premlčacia lehota, toto sa všetko odstraňuje a bude už iba jeden zákon, jedna právna úprava pre podnikateľov aj občanov a s tým súvisí napríklad aj zjednotenie premlčacej lehoty na tri roky.
Jozef Krkošek: Áno. V zmysle dnes platného aj nového Občianskeho zákonníka je zmluva o dare alebo darovacia zmluva v prípade, ak okamžite nepríde k odovzdaniu daru, musí byť povinne písomná, to znamená, ak absentuje nejaká písomná zmluva o tom, že darujem ti 5000 eur, nemala by byť na súde pochybnosť o tom, že toto bola pôžička. Samozrejme, ak k tomu máme aj podpornú dôkaznú situáciu v podobe SMS správ, e-mailov a podobne, môže to len pomôcť. Rozhodne odporúčam, aby si priamo v tej zmluve strany uviedli správa pre prijímateľa pôžička, to by malo úplne postačovať na unesenie si dôkazného bremena v súdnom konaní.
Jozef Krkošek: Zmluva o pôžičke je aj podľa ustanovení nového Občianskeho zákonníka neformálna, to znamená, postačuje aj len ústna dohoda medzi zmluvnými stranami. Samozrejme, ako sa vraví, dobré zmluvy robia dobrých priateľov, preto možno len odporučiť uzavrieť si zmluvu písomne, ale úplne postačuje aj ústna dohoda.
Jozef Krkošek: Podstatnými náležitosťami zmluvy o pôžičke je označenie zmluvných strán, kto je veriteľ, kto je dlžník, označenie predmetu plnenia, najčastejšie to budú peniaze, ale môžu to byť aj iné hnuteľné veci. V zmluve by mal byť tiež nejaký vyjadrený záväzok požičať túto vec a záväzok dlžníka vrátiť túto vec, a to sú vlastne všetky podstatné náležitosti. Strany si môžu dohodnúť úrok, v prípade peňažnej pôžičky to môže byť úrok primárne dohodnutý stranami, v prípade, ak sa bavíme o požičaní nejakej nehnuteľnosti, auta alebo podobne, to môže byť aj odplata v podobe lepšej, kvalitnejšej veci. Rovnako si strany môžu dohodnúť lehotu splatnosti, ale to nie je podstatná náležitosť tej zmluvy.
Jozef Krkošek: Ak si strany nedohodli lehotu splatnosti priamo v zmluve o pôžičke, táto sa ponecháva na vôli dlžníka a veriteľa, to znamená, v okamihu poskytnutia pôžičky dlžník môže kedykoľvek vrátiť a veriteľ môže kedykoľvek požadovať, to znamená, ak chceme späť požičané peniaze, je potrebné sa ozvať dlžníkovi: prosím, vráť mi požičané peniaze, a on je povinný nasledujúci deň plniť, ak neplní, je v omeškaní.
Jozef Krkošek: Nový Občiansky zákonník nestanovuje presnú výšku úroku, tú ponecháva na zmluvnú slobodu strán. Tak ako sa v zmluve dohodnú, taký úrok bude platiť. Pri pôžičke sa strany môžu dohodnúť, či vôbec bude táto pôžička odplatná, či budú požadovať úrok alebo či bude bezodplatná, žiaden úrok požadovať nebudú. Ak by sa napríklad v tej zmluve o pôžičke dohodli, že síce budem požadovať odplatu, ale nepoviem si presnú sumu, vtedy platí fikcia upravená v novom Občianskom zákonníku a to je 5 percent ročne.
Jozef Krkošek: Na rozdiel od úroku, úrok z omeškania vzniká priamo zo zákona, strany sa na ňom nemusia dohodnúť. Samozrejme, v zmluve o pôžičke si môžu dohodnúť výšku úroku z omeškania, ale ak by si výšku neupravili, a ani by si neupravili povinnosť platiť úrok z omeškania, tento nastáva automaticky a v danom prípade sa použije výška úroku z omeškania, ktorú stanoví vláda nariadením. Dnes je to pre Občianske vzťahy 5 percent plus základná úroková sadzba Európskej centrálnej banky pre občianske vzťahy a 9 percent plus základná úroková sadzba Európskej centrálnej banky pre obchodné vzťahy.
Jozef Krkošek: Súd bude musieť posúdiť každý tento prípad individuálne, bude to výsledkom dokazovania. Občiansky zákonník ale kladie súdu nejaký návod, čo by mal posúdiť. Sú to predovšetkým okolnosti, za akých si strany túto zmluvu dojednali, akú hodnotu a význam zabezpečuje vlastne ten úrok z omeškania, aké boli dôvody neplnenia dlžníka, a či iné prostriedky nápravy boli účinné alebo neboli. Zmluvy si napríklad mohli medzi sebou dohodnúť okrem úroku z omeškania aj zmluvnú pokutu. Súd bude posudzovať, či je táto zmluva pokuta, v akej výške je, či nestačí už len tá zmluvná pokuta., všetky tieto skutočnosti sú.
Jozef Krkošek: Áno, samozrejme. V novom Občianskom zákonníku hneď v úvode sú ustanovené základné princípy, na ktorých ten Občiansky zákonník stojí, ktoré majú slúžiť ako nejaké výkladové pravidlo pre súd a dobré mravy, poctivosť sú jeden z tých pilierov Občianskeho zákonníka, takže súd určite bude vždy prihliadať aj na dobré mravy.
Jozef Krkošek: Peňažná zábezpeka je v podstate dohoda strán o tom, že si prenechajú nejakú časť finančných prostriedkov, na ktorej sa dohodnú a veriteľ bude môcť tieto prostriedky použiť v prípade neplnenia dlžníka. Tento inštitút v podstate dnes je typický pre nájomné zmluvy, aj nový Občiansky zákonník ho upravuje špecificky aj pre nájomné zmluvy, kde sú osobitné ustanovenia, ale na rozdiel od doterajšej úpravy, rozširuje možnosť použitia tej peňažnej zábezpeky aj na akékoľvek iné zmluvy, kde sa na tom strany dohodnú a kde by to mohlo byť prijateľné.
Jozef Krkošek: Áno, to je ono. Špecificky napríklad nový Občiansky zákonník stanovuje maximálnu výšku peňažnej zábezpeky vo výške troch mesačných nájmov, ale na rozdiel od doterajšej úpravy ju rozširuje aj na iné zmluvné typy, napríklad si môžete peňažnú zábezpeku dohodnúť aj pri zmluve o pôžičke, a to znamená, že v prípade, ak je zložená táto peňažná zábezpeka podľa ustanovení nového Občianskeho zákonníka, sa celá peňažná zábezpeka napríklad započíta k posledným splátkam, to znamená, dlžník už nezaplatí poslednú splátku zodpovedajúcu napríklad tej peňažnej zábezpeke a namiesto toho si veriteľ iba ponechá tú zábezpeku.
Jozef Krkošek: To bude závisieť na dohode strán. Osobne si viem skôr predstaviť jej použitie pri nejakých pohľadávkach s nižšou výškou alebo tam, kde už je to zaužívané, napríklad typicky ten nájomný vzťah. Skôr si myslím, že pri vyšších pôžičkách alebo hodnotnejších záväzkoch sa strany skôr budú naďalej prikláňať k ručeniu, k záložným právam, pretože to aj z ekonomického pohľadu dáva pre toho dlžníka väčší zmysel. Ak by mal dostatok prostriedkov, ktoré vlastne stratí k nim prístup, nemá likviditu, je asi výhodnejšie založiť napríklad nehnuteľnosť, ako odovzdať rovnakú hodnotu svojmu veriteľovi.
Jozef Krkošek: Túto situáciu upravujú prechodné ustanovenia. V zásade všetky právne vzťahy, ktoré vznikli do účinnosti nového Občianskeho zákonníka, sa spravujú doterajším právnym stavom, avšak právne skutočnosti, ktoré nastanú po účinnosti tohto zákona, typicky napríklad sa zmení poradie započítavania splátok, dnes sa primárne započítava na istinu, po novom sa primárne bude započítavať na úroky, to znamená, po účinnosti zákona tieto právne skutočnosti už sa budú spravovať podľa nového Občianskeho zákonníka, ale zmluvný typ, práv a povinností, všetko, čo si strany dohodli pred účinnosťou, zostáva zachované. Plus, samozrejme, nový Občiansky zákonník upravuje aj takú možnosť, že strany sa vedia písomne dohodnúť na tom, aby sa celý ich právny režim preklopil do režimu nového Občianskeho zákonníka. Zákon s tým vyslovene počíta.